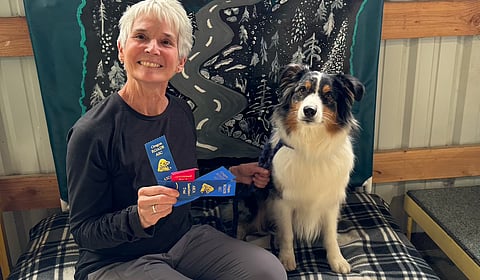

JUEVES, 29 de octubre de 2026 (HealthDay News) — Kristin Kuhns pensó que había planificado la cobertura médica para el próximo año tan bien como era posible.
Kuhns había elegido sus opciones de Medicare y había decidido qué nuevo médico quería basándose en recomendaciones de familiares y amigos.
“Había escuchado que eran muy atentos y que hacían más que el mínimo por sus pacientes”, dijo Kuhns, de 69 años, una instructora de arte que vive en Salem, Oregón.
Solo había un problema: el médico que quería no estaba aceptando nuevos pacientes de Medicare.
La clínica del doctor “tenía un número al que llamaban los nuevos pacientes, y era como si hubiera un tipo que era el guardián”, dijo Kuhns. “Parecía que si tenías la palabra clave especial, podrías obtener una respuesta diferente, pero si no la tenías, era la misma respuesta cada vez: no, no están aceptando a nadie.”
Kuhns terminó esperando hasta que su seguro entró en vigor el 1 de enero, y luego participó en una carrera frenética para encontrar un nuevo médico.
Este es un problema que más estadounidenses están enfrentando, independientemente del tipo de seguro que tengan, dicen los expertos.
Estados Unidos tiene una creciente escasez de médicos, con entre 40,400 y 70,600 médicos de familia, internistas y pediatras adicionales necesarios en la próxima década aproximadamente para garantizar atención para todos los estadounidenses.
Pero los problemas con los seguros ya están dificultando que personas como Kuhns consigan el médico que desean, o cualquier médico en absoluto. Esto se debe a que algunos médicos se niegan a aceptar nuevos pacientes de Medicaid y Medicare debido a las bajas tasas de reembolso.
Las personas no necesariamente están mejor si tienen seguro privado a través de su empleador o un Mercado de la Ley de Cuidado de Salud Asequible. Muchos de esos planes cuentan con redes de proveedores que no cubren al médico que desean, o incluso engañan sobre qué médicos están realmente disponibles.
“Esto hace que la gente diga 'tiene que haber una mejor manera',” incluyendo la cobertura universal a través de un plan de Medicare para Todos, dijo el Dr. Joe Betancourt, director ejecutivo del Commonwealth Fund, un grupo de reflexión sobre atención médica.
“Los opositores sacan a relucir ese viejo espantapájaros, el seguro gubernamental, diciendo que conducirá a largos tiempos de espera y a no poder obtener la atención que necesitas,” dijo Betancourt. “Pero la gente está experimentando eso ahora mismo con la estructura actual de seguros, ¿verdad? No puedes usar ese espantapájaros tanto como antes, dado lo que estamos viendo con la deuda médica, la asequibilidad y la complejidad.”
La escasez de médicos de medicina familiar y de atención primaria ha llevado a que las personas se apresuren a encontrar un médico, pero los pacientes de Medicare y Medicaid parecen haber sido desproporcionadamente afectados, dijo la Dra. Jane Zhu, médica de atención primaria en la Universidad de Ciencias y Salud de Oregón en Portland.
“He estado escuchando de pacientes desde hace bastante tiempo que estaban teniendo problemas para acceder a la atención primaria y entrar en las clínicas,” dijo.
Un estudio de “comprador encubierto” para el cual Zhu fue investigadora principal encontró que solo alrededor de tres cuartas partes (77.5%) de casi 800 clínicas en cuatro grandes ciudades de EE. UU. estaban aceptando nuevos pacientes de Medicare.
El acceso a las clínicas varió ampliamente entre las cuatro ciudades, que eran Chicago, Los Ángeles, Nueva York y Portland, Oregón.
Solo 1 de cada 3 (35%) clínicas de atención primaria en Portland estaban aceptando nuevos pacientes, en comparación con alrededor del 97% de las clínicas en Los Ángeles, el 93% en Chicago y el 82% en Nueva York, según los resultados publicados en la revista Health Affairs Scholar en marzo.
Y aun cuando los pacientes de Medicare encontraban una clínica que los aceptara, enfrentaban un tiempo de espera medio de dos semanas antes de poder ver a un médico, encontraron los investigadores. (Medio significa que la mitad esperó más tiempo, la otra mitad menos tiempo).
Nuevamente, Portland fue el peor, con tiempos de espera de alrededor de dos meses para los pacientes de Medicare en comparación con ocho días en Nueva York, 11 días en Chicago y 14 días en Los Ángeles.
“El lugar donde vivías realmente importaba,” dijo Zhu.
Algunos médicos no están interesados en aceptar pacientes de Medicare porque los pagos del programa están por detrás de lo que los médicos reciben a través del seguro privado, señaló.
“Está bien documentado que los médicos y clínicos reciben menos por atender a un paciente de Medicare y particularmente de Medicaid que por atender a un paciente con seguro comercial,” dijo Zhu.
La medicina familiar y la atención primaria se encuentran entre las 10 especialidades principales en las que los médicos optan por no participar en Medicare, según un KFF análisis de 2025.
Alrededor del 1.7% de los médicos de medicina familiar/atención primaria optan por no participar en Medicare, pero hay muchos más médicos en esa especialidad: alrededor de 154,750, sin mencionar otros 217,609 en medicina interna, encontró KFF.
Eso significa que los médicos de medicina familiar/práctica general representan casi el 22% de todos los médicos que optan por no participar en Medicare, y los médicos de medicina interna representan otro 13%.
A menos que haya un cambio importante en el sistema, es poco probable que Medicare pague alguna vez tan bien como el seguro privado, advirtió Sophia Tripoli, directora general de políticas de salud en Families USA.
Esto se debe a que Medicare establece el punto de referencia de pago para todo el sistema de atención médica, dijo.
“Esa tasa de reembolso establecida por Medicare es lo más cercano que tenemos a una aproximación precisa del costo real de proporcionar atención para un servicio en particular,” dijo Tripoli. “Es lo mejor que tenemos.”
Es a partir de ese punto de referencia que los aseguradores privados establecen sus propias tasas de pago para los médicos.
“Toman la tasa de Medicare y aumentan el reembolso como un porcentaje de Medicare,” dijo Tripoli. “No están compitiendo por quién proporciona la mejor atención al precio adecuado, sino por cuánto dinero pueden extraer del sistema. Esto crea este pago inflado en el lado comercial.”
Y si eso pone a Medicare en desventaja, deja a su plan de cobertura pública hermana para personas de bajos ingresos, Medicaid, en una situación aún peor.
Medicaid solo pagó alrededor del 71% de lo que los médicos podrían esperar recibir de Medicare en 2024, incluyendo el 69% para visitas al consultorio, según un análisis de mayo de 2025 en la revista Health Affairs.
“La otra cosa sobre Medicare es que, aunque es la mejor aproximación que tenemos del costo real de la atención, todavía tiene fallas, ¿verdad?” agregó Tripoli. “Reembolsa de manera insuficiente la atención primaria, reembolsa de manera insuficiente los servicios de salud conductual, funciones clave del sistema de atención médica que sabemos que marcan la diferencia en la coordinación de la atención de los pacientes, asegurándonos de que reciban la atención que necesitan en el momento en que la necesitan.”
El seguro comercial comparte otro problema de acceso que afecta a Medicare y Medicaid: la existencia de "redes fantasma," donde muchos médicos listados pueden, de hecho, no estar disponibles.
Las redes fantasma implican directorios de proveedores desactualizados que supuestamente enumeran a todos los médicos disponibles a través de la red de un plan de seguro.
Los aseguradores crean estas redes para ayudar a contener costos, dijo Zhu.
“Desde la perspectiva de un plan, quieres tener médicos que sabes que no son derrochadores, que brindan una buena atención rentable,” dijo. “Tener una red es una de las palancas mediante las cuales los planes pueden negociar eso.”
Pero los investigadores están descubriendo que algunos planes de seguro no actualizan regularmente sus directorios de proveedores dentro de la red.
“La lista de proveedores que los planes dan a sus pacientes que dice quién está en la red a menudo es muy inexacta,” dijo Zhu. “A menudo están equivocadas en términos de quién está activo en esas redes, quién está aceptando nuevos pacientes, cuáles son las especialidades.”
Una revisión de los directorios de médicos ofrecidos por cinco grandes aseguradoras de EE. UU. en 2022 encontró errores e inconsistencias en 4 de cada 5 (81%) entradas, según una carta de investigación de marzo de 2023 en el Journal of the American Medical Association.
Otro análisis encontró que casi el 18% de los proveedores de atención primaria listados en los directorios de planes de Medicare Advantage eran fantasmas, según los resultados publicados en febrero en la revista Health Services Research.
Los directorios están “supuestos a identificar quién está en la red y quién está fuera de la red, para que puedas aprender sobre el costo y la cobertura asociados con ese proveedor,” dijo Tripoli. “Pero no hay nada allí. Los datos no son significativos.”
Los Centros de Servicios de Medicare y Medicaid han introducido un nuevo Buscador de Planes que puede ayudar a pacientes como Kristin Kuhns a averiguar qué médicos están realmente “en la red” para cualquier plan de Medicare Advantage.
Sin embargo, solo el 15% de los adultos mayores han oído hablar de la nueva función de búsqueda, según un informe de este mes del National Poll on Healthy Aging de la Universidad de Michigan.
Los expertos dicen que otras medidas de control de costos comunes en el seguro privado también limitan el acceso de las personas promedio a un médico de familia.
Por ejemplo, las personas podrían no poder pagar los deducibles o copagos asociados con las visitas a su médico de familia, dijo Tripoli.
“Ves planes con deducibles altos donde los pacientes en el sector privado están expuestos a deducibles de $1,000, $2,000, $5,000, incluso $10,000,” dijo Tripoli. “La mayoría de las personas simplemente no tienen ese dinero disponible en esta economía para poder cubrir un deducible de $5,000, incluso de $1,000, antes de que su cobertura entre en vigor.”
Estas medidas de reparto de costos han aumentado la cantidad de deuda médica que enfrentan los estadounidenses, dijo Betancourt.
Alrededor de un tercio (32%) de los adultos en edad laboral con seguro privado están pagando facturas médicas o deudas a lo largo del tiempo, encontró un reciente informe del Commonwealth Fund.
Las tasas fueron más altas para las personas con ingresos bajos o moderados (38%); mujeres (37%); afroamericanos (41%); hispanoamericanos (38%); y personas que viven en el sur (39%).
Además, el 30% de aquellos con deudas médicas dijeron que habían retrasado o evitado visitar al médico o buscar otra atención médica necesaria, agregó el informe.
En otras palabras, incluso las personas que están inscritas con un médico podrían no poder permitirse una visita, según su seguro.
“Podemos querer criticar a los pagadores públicos (Medicare y Medicaid) sobre cómo pueden no reembolsar lo suficiente, pero tenemos individuos que tienen seguro a través de su empleador y aún así no es asequible para ellos,” dijo Betancourt.
Superar todos estos obstáculos para encontrar un médico de familia y realmente verlo vale la pena, dijo Kristin Kuhns, la paciente de Oregón.
“En la primera cita que tuve con ella, le dije que realmente me estaba desmoronando porque tenía un duelo retrasado por la muerte de mi madre,” dijo Kuhns. “Ella dijo: 'Oh, ¿te gustaría conocer a una persona de salud conductual? Puedo traerla para que te conozca.' Fue sin problemas.”
Kuhns dijo que es una compradora de atención médica más inteligente que algunos, porque ella y su esposo son contratistas y han estado obteniendo su seguro a través de los Mercados de la ACA durante años.
“Simplemente me siento mejor preparada,” dijo. “He navegado por el mercado de atención médica para ver cuánto queremos pagar, ¿creo que voy a necesitar una cirugía este año? Estoy acostumbrada a tener que ver si los médicos están en una red o no.”
No obstante, “hay tantos obstáculos que a menudo parece que el objetivo no es ser útil. El objetivo es hacerlo más difícil,” dijo Kuhns.
FUENTES: Kristin Kuhns, Salem, Oregón; Dr. Joe Betancourt, director ejecutivo del Commonwealth Fund; Dra. Jane Zhu, médica de atención primaria, Universidad de Ciencias y Salud de Oregón en Portland; Sophia Tripoli, directora general de políticas de salud, Families USA; Health Affairs Scholar, marzo de 2026; "How Many Physicians Have Opted Out of the Medicare Program?", KFF, enero de 2025; Health Affairs, mayo de 2025; Journal of the American Medical Association, marzo de 2023; Health Services Research, febrero de 2026; "Choosing Medicare Coverage: Older Adults’ Views and Experiences," Universidad de Michigan, octubre de 2026; "How Medical Bills and Debt Impact Americans with Private Insurance," Commonwealth Fund, septiembre de 2026
